火災と地震、被害を受けた建物はどちらが多い?
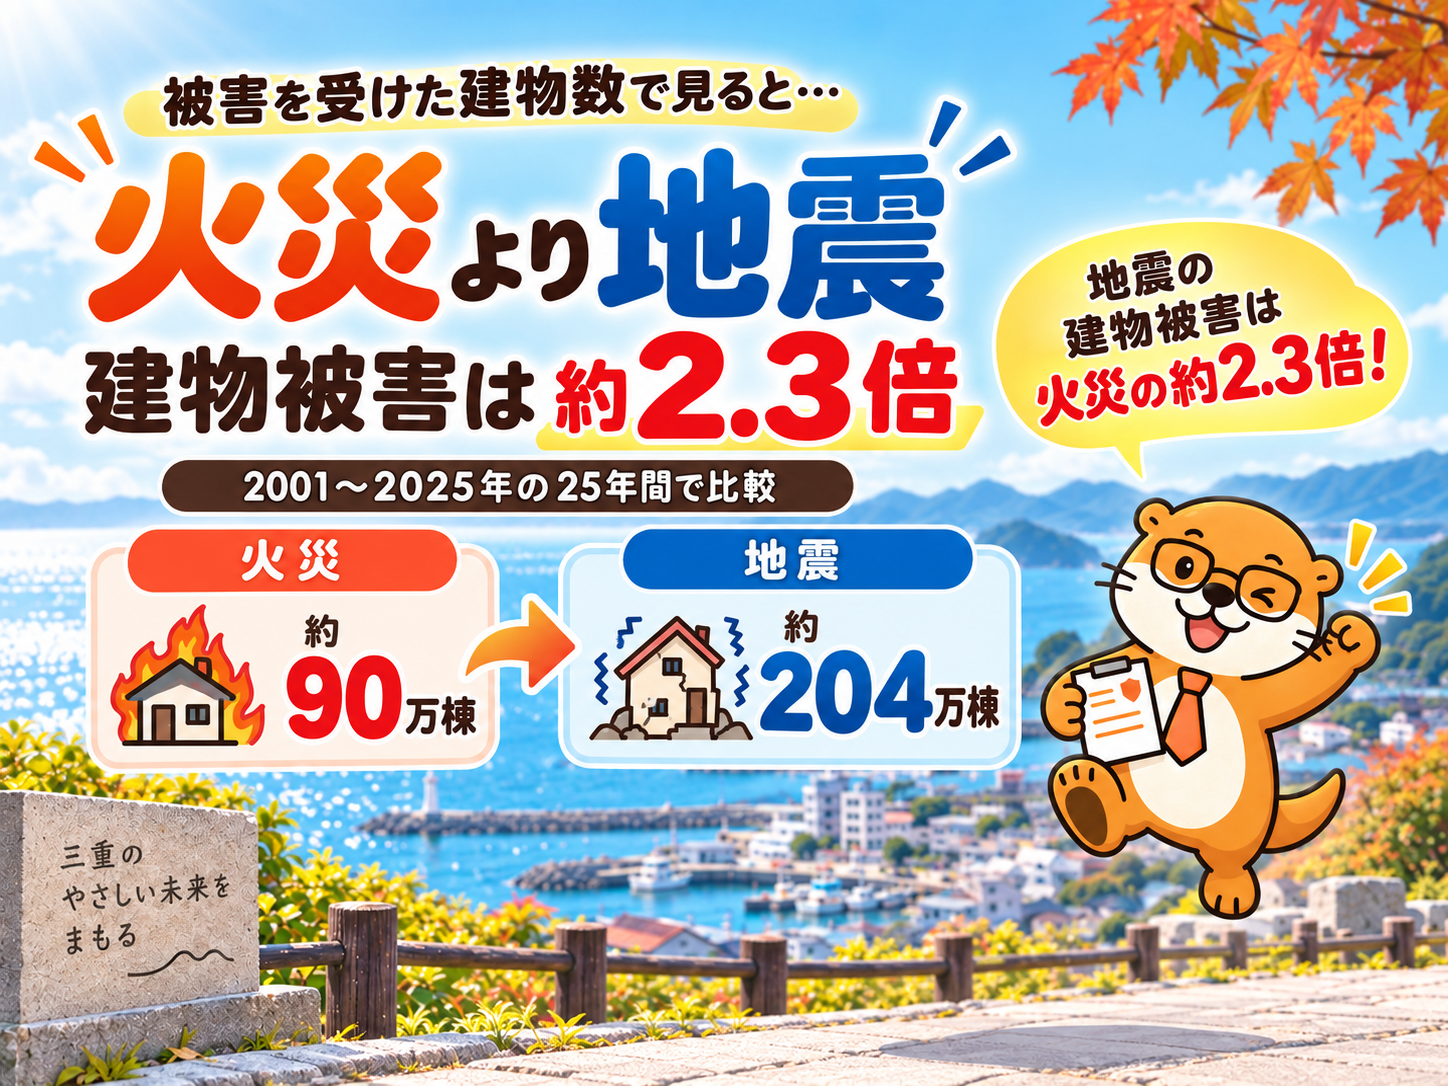
25年間の地震による住家被害は、火災焼損棟数の約2.3倍
結論:2001〜2025年の地震による住家被害は約204万棟
2001年から2025年の25年間で、火事で焼損した建物と、地震で被害を受けた住家。どちらが多いと思いますか?
「火事のほうが身近だから、火事が多いのでは」と感じる方もいるかもしれません。
実は、この期間に発生し、公的資料で住家被害を確認できた地震を可能な限り合計すると、25年間の火災による焼損棟数の約2.3倍になります。
- 火災で焼損した建物:903,754棟(約90.4万棟)
- 地震で被害を受けた住家:約204万棟(推計)
ただし、これは集計対象や被害の判定基準が異なる統計を比較した参考値です。「地震が火災の約2.3倍の頻度で起きている」という意味ではありません。それでも、地震による建物被害の大きさを実感できる、意外な数字ではないでしょうか。
「火事には備えているけれど、地震の補償はどうなっているだろう?」。この記事では、被害の数字を確認し、今日できる対策をお伝えします。
数字で見る:火災約90.4万棟と、地震約204万棟
消防庁の火災統計と、気象庁・消防庁が公表している地震被害資料をもとに、2001〜2025年の被害棟数を比較しました。
| 比較する被害棟数合計 | |
|---|---|
| 25年間の全国の火災焼損棟数(全焼・半焼・部分焼・ぼや) | 903,754棟 |
| 同期間に発生し、公的資料で確認できた地震の住家被害(全壊・半壊・一部破損) | 約204万棟(推計) |
約204.4万棟 ÷ 903,754棟 = 約2.26倍。丸めると約2.3倍です。
火災による焼損棟数は、この25年間では年間約2.7万〜4.7万棟でした。一方、大地震では、一つの災害で数万〜100万棟を超える住家被害が生じています。
大きな地震だけでも、これだけの住家が被害を受けています
25年間の地震被害のうち、特に住家被害が大きかった地震を並べると次のようになります。
| 地震・災害 | 住家被害(全壊+半壊+一部破損) |
|---|---|
| 東日本大震災(2011年) | 1,159,116棟(約115.9万棟) |
| 熊本地震(2016年) | 206,886棟(約20.7万棟) |
| 能登半島地震(2024年) | 165,788棟(約16.6万棟) |
| 新潟県中越地震(2004年) | 122,667棟(約12.3万棟) |
| 大阪府北部の地震(2018年) | 61,770棟(約6.2万棟) |
| 福島県沖の地震(2022年) | 57,242棟(約5.7万棟) |
| 芸予地震(2001年) | 50,067棟(約5.0万棟) |
| 新潟県中越沖地震(2007年) | 44,674棟(約4.5万棟) |
| 福島県沖の地震(2021年) | 38,575棟(約3.9万棟) |
| 能登半島地震(2007年) | 29,384棟(約2.9万棟) |
| 宮城県北部の地震(2003年) | 16,061棟(約1.6万棟) |
| 北海道胆振東部地震(2018年) | 15,978棟(約1.6万棟) |
| 鳥取県中部の地震(2016年) | 15,425棟(約1.5万棟) |
| 福岡県西方沖地震(2005年) | 9,835棟(約1.0万棟) |
| 淡路島付近の地震(2013年) | 8,414棟(約0.8万棟) |
| その他、期間内に住家被害を確認できた地震 | 約4.2万棟 |
| 合計 | 約204万棟(推計) |
東日本大震災について、現在の気象庁掲載値は全壊122,204棟、半壊287,896棟、一部破損749,016棟、合計1,159,116棟です。この数字だけで、25年間の火災焼損棟数約90.4万棟を約25.5万棟上回り、約1.3倍になります。なお、東日本大震災の物的被害には、余震や、被害を区別できない3月11日以降の一部の地震による被害も含まれています。
また、熊本地震は206,886棟、2024年の能登半島地震は165,788棟です。新潟県中越地震については消防庁確定報で、全壊3,175棟、半壊13,810棟、一部破損105,682棟、合計122,667棟となっています。
2007年の能登半島地震は29,384棟、新潟県中越沖地震は44,674棟で、消防庁の被害報告でも確認できます。
火災保険だけでは、地震による損害は原則補償されません
通常の火災保険では、地震・噴火・これらによる津波を原因とする損害は、原則として補償の対象外です。
地震で家が傾いた場合も、地震が原因で火事になった場合も、津波で流された場合も、地震への備えが必要です。
住まいと家財の地震被害に備える代表的な方法が、火災保険にセットする「地震保険」です。
- 地震保険は、火災保険とセットで加入します。
- 保険金額は火災保険の30〜50%の範囲で設定します。上限は建物5,000万円、家財1,000万円です。
- 政府と保険会社が共同で運営する制度で、所在地・建物構造・保険金額・割引などの契約条件が同じなら、保険会社によって地震保険の保険料や補償内容は変わりません。保険会社独自の上乗せ特約は別です。
三重県の現実:地震保険の世帯加入率は約35%
損害保険料率算出機構の2025年の統計では、地震保険の世帯加入率は全国35.5%、三重県34.9%です。
この「世帯加入率」は、2025年末の地震保険保有契約件数を、住民基本台帳の世帯数(2026年1月1日時点)で割った指標です。三重県では、世帯数に対する契約件数が、およそ3分の1にとどまっています。
ただし、JA共済や県民共済などの各種共済は含まれていません。「残りの約65%の世帯は、地震への備えがまったくない」という意味ではありません。
三重県は、南海トラフ地震による大きな被害が懸念される地域です。県も2026年公表の被害想定で、地震・津波への備えを呼びかけています。
大切なのは、加入率の高い・低いだけで判断することではなく、「自分の家と家財には、どのような補償が、いくらあるのか」を確認することです。
今日できること:火災保険の証券を1枚確認してください
証券などで、「地震保険」の有無と、建物・家財それぞれの保険金額をご確認ください。記載が見当たらない場合や読み方がわからない場合は、担当者に確認するのが確実です。
地震保険は、通常、火災保険の契約期間の途中からでも追加できます。
さらに、損保ジャパンには「地震危険等上乗せ特約」があります。地震保険と組み合わせ、条件を満たす場合には最大で火災保険金額の100%まで補償できます。
これは地震保険そのものの上限が100%になるという意味ではありません。また、どの程度の損害でも100%が支払われるわけではありません。契約条件や支払条件がありますので、ご興味のある方は担当者にご相談ください。
サポート24のお客様は、担当者へお問い合わせください
すでにサポート24で火災保険をご契約いただいているお客様は、まずは担当者に「うちの地震保険、どうなってる?」と一言お声がけください。担当者が、
- 現在のご契約を確認し、「地震保険が付いているか・保険金額は適切か」を無料で確認
- 耐震等級や建築年など、適用できる割引と必要書類を確認したうえで保険料を試算
- 家計全体を見たうえで、無理のない補償額をご提案
いたします。
地震保険は、通常、今の火災保険に途中から追加できます。必要なお手続きは、担当者からご案内します。
担当者の連絡先がわからない場合や、担当者が不在のときは、伊勢本店までお電話ください。ご本人確認のうえ、当社でお預かりしているご契約内容をお調べしますので、証券が見つからない場合もご相談いただけます。
「うちは地震保険、付いていたっけ?」。その一言を、担当者にお寄せください。
出典: 総務省消防庁「消防白書」「火災の状況」、気象庁「日本付近で発生した主な被害地震」「地震・火山月報(防災編)」、消防庁の各地震被害報告等。
地震の約204万棟は、2001~2025年に公的資料で確認できた住家被害(全壊・半壊・一部破損)を可能な限り集計した当社推計です。
※火災と地震では集計対象・判定基準が異なります。地震は災害ごとの延べ被害棟数で、重複被災は除いていません。2025年の火災は概数です。